
ينتهي الشهر، فتنظر إلى رصيدك وتسأل نفسك: أين ذهب الراتب؟ لم تشترِ شيئًا كبيرًا، ومع ذلك تشعر أن المال «تبخّر». هذه التجربة شائعة جدًا، وسببها في الغالب ليس قلة الدخل وحده، بل غياب خطة واضحة تعرف من خلالها أين يذهب كل ريال أو دولار. هنا يأتي دور الميزانية الشخصية.
في هذا الدليل العملي سنشرح خطوة بخطوة كيف تُعدّ ميزانية شهرية بسيطة، وكيف تستفيد من الأدوات الرقمية المتاحة مثل جداول Google Sheets وتطبيقات تتبع المصروفات لتنظيم أموالك. المقال تعليمي بحت، ولا يقدّم وعودًا بالثراء أو أرباحًا مضمونة، بل يساعدك على فهم مالك واتخاذ قرارات أهدأ وأوضح.
ما هي الميزانية الشخصية ولماذا تحتاجها؟
الميزانية الشخصية هي خطة مكتوبة توزّع فيها دخلك الشهري على بنود محددة قبل أن تنفقه: السكن، والطعام، والمواصلات، والفواتير، والادخار، والترفيه. الفكرة ليست أن تحرم نفسك، بل أن تقرر مسبقًا أين يذهب المال بدل أن تكتشف ذلك متأخرًا.
أهم فوائد الميزانية:
- الوضوح: تعرف بالأرقام كم تنفق على كل بند، فتكتشف التسريبات الصغيرة مثل الاشتراكات المنسية أو الطلبات المتكررة.
- تقليل التوتر: عندما تعرف أن الفواتير الأساسية مغطاة، يقل القلق المرتبط بنهاية الشهر.
- بناء صندوق للطوارئ: تخصيص مبلغ ثابت ولو صغير يساعدك على مواجهة المفاجآت دون اللجوء إلى الاقتراض.
- اتخاذ قرارات أفضل: قبل أي شراء كبير، تعرف هل يتسع له دخلك أم يحتاج إلى تأجيل.
الخطوة الأولى: اعرف دخلك الحقيقي
ابدأ بتحديد صافي الدخل الشهري، أي المبلغ الذي يصل إلى يدك فعليًا بعد الخصومات. إذا كان دخلك متغيرًا، كما هو الحال لدى العاملين في العمل الحر، فاحسب متوسط آخر ثلاثة إلى ستة أشهر، ويفضّل أن تبني ميزانيتك على الرقم الأقل وليس الأعلى، حتى لا تتفاجأ في الشهور الضعيفة.
إذا كنت تعمل مستقلًا وتريد تنظيم مصادر عملك، فقد يفيدك دليلنا عن بناء معرض أعمال احترافي للمبتدئين في العمل الحر، لأن استقرار العملاء ينعكس مباشرة على استقرار الميزانية.
الخطوة الثانية: تتبّع مصروفاتك لمدة شهر
قبل أن تضع أي خطة، تحتاج إلى صورة واقعية عن إنفاقك الحالي. سجّل كل مصروف مهما كان صغيرًا لمدة 30 يومًا: كوب القهوة، وشحن الرصيد، وتوصيل الطعام، والاشتراكات الرقمية. يمكنك فعل ذلك بثلاث طرق:
- الدفتر أو ملاحظات الهاتف: أبسط طريقة، تكتب المبلغ والبند والتاريخ فور الدفع.
- كشف الحساب البنكي: كثير من تطبيقات البنوك تعرض الآن تصنيفًا تلقائيًا للمصروفات (مطاعم، تسوق، فواتير)، وهي نقطة بداية ممتازة إن كانت متاحة في بنكك.
- تطبيق لتتبع المصروفات: تجد في متجر Google Play وApp Store تطبيقات كثيرة لتسجيل المصروفات وتصنيفها وعرض رسوم بيانية لها.
في نهاية الشهر اجمع المصروفات حسب البنود، وستتفاجأ غالبًا بأن بعض البنود الصغيرة تتجمع لتصبح مبلغًا كبيرًا.
الخطوة الثالثة: قسّم دخلك بقاعدة واضحة
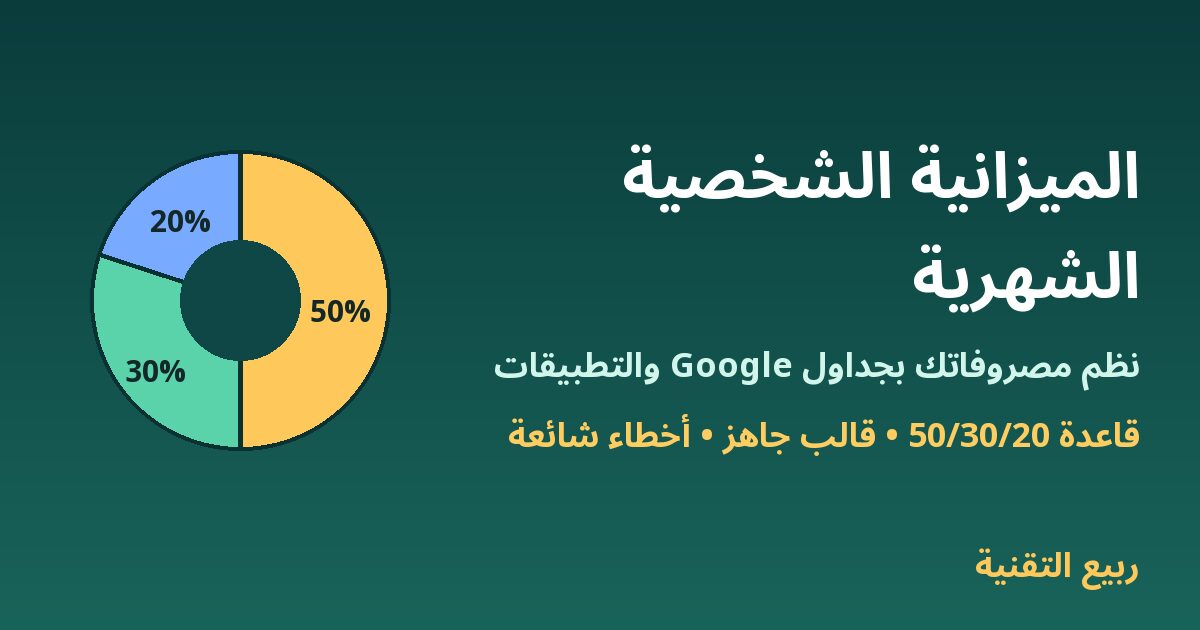
من أشهر القواعد المستخدمة لتبسيط الميزانية قاعدة 50/30/20، وهي تقسيم تقريبي وليس قانونًا ملزمًا:
- 50% للاحتياجات: السكن، والطعام الأساسي، والمواصلات، والفواتير، والتأمين.
- 30% للرغبات: المطاعم، والترفيه، والملابس غير الضرورية، والاشتراكات الترفيهية.
- 20% للادخار وسداد الديون: صندوق الطوارئ، وتسديد الأقساط، والأهداف المستقبلية.
هذه النسب تختلف حسب البلد ومستوى الدخل وتكاليف المعيشة. إذا كان السكن وحده يستهلك أكثر من نصف دخلك، فلا بأس أن تعدّل النسب، المهم أن يكون للادخار نصيب ثابت ولو كان 5% في البداية. هناك أيضًا طريقة «الظروف» القديمة، حيث تخصص مبلغًا لكل بند، وعندما ينتهي مبلغ البند تتوقف عن الإنفاق عليه حتى الشهر التالي، ويمكن تطبيقها رقميًا بسهولة.
إعداد الميزانية باستخدام Google Sheets خطوة بخطوة
جداول Google من أسهل الأدوات المجانية لإعداد ميزانية، لأنها تعمل من الهاتف والكمبيوتر وتحفظ البيانات تلقائيًا في حسابك. يمكنك البدء من قالب جاهز أو إنشاء جدولك الخاص:
- افتح Google Sheets، ثم من معرض القوالب اختر قالب الميزانية الشهرية إن ظهر لك، أو أنشئ جدولًا فارغًا.
- أنشئ أعمدة بالعناوين التالية: التاريخ، البند، التصنيف، المبلغ، طريقة الدفع، ملاحظات.
- في ورقة ثانية، اكتب التصنيفات (سكن، طعام، مواصلات، فواتير، ترفيه، ادخار) وبجانب كل تصنيف المبلغ المخطط له.
- استخدم دالة
SUMIFلحساب المصروف الفعلي لكل تصنيف، مثل:=SUMIF(C:C;"طعام";D:D)(قد تكون الفاصلة بين الوسائط «,» أو «;» حسب إعدادات اللغة في جدولك). - أضف عمودًا للفرق بين المخطط والفعلي، ولوّن الخلايا السالبة باللون الأحمر عبر «التنسيق الشرطي» لترى البنود التي تجاوزت الحد بنظرة واحدة.
- أدرج رسمًا بيانيًا دائريًا لتوزيع المصروفات، فهو يوضح أين يذهب الجزء الأكبر من دخلك.
الأمر نفسه يمكن تطبيقه في Microsoft Excel، الذي يحتوي هو الآخر على قوالب ميزانية جاهزة. الميزة في الجداول أنك تتحكم في كل شيء ولا تحتاج إلى مشاركة بياناتك المالية مع أي طرف خارجي.
كيف تختار تطبيقًا لتتبع المصروفات بأمان؟
إذا فضّلت التطبيقات على الجداول، فاختر تطبيقًا من المتجر الرسمي فقط، وانتبه إلى النقاط التالية قبل تثبيته:
- الأذونات المطلوبة: تطبيق تسجيل المصروفات لا يحتاج عادة إلى الوصول إلى جهات الاتصال أو الرسائل أو الميكروفون. إذا طلب أذونات غير منطقية فابحث عن بديل.
- سياسة الخصوصية: اقرأ صفحة «أمان البيانات» في Google Play أو «خصوصية التطبيق» في App Store لتعرف ما البيانات التي يجمعها التطبيق وهل يشاركها.
- لا تشارك بيانات الدخول البنكية: لا تُدخل كلمة مرور حسابك البنكي أو رموز التحقق في أي تطبيق غير تطبيق البنك الرسمي.
- النسخ الاحتياطي: تأكد من وجود خيار لتصدير البيانات أو نسخها احتياطيًا حتى لا تخسر سجلاتك عند تغيير الهاتف.
- دعم العملة واللغة العربية: اختر تطبيقًا يدعم عملتك المحلية والواجهة العربية إن كان ذلك يسهّل عليك الاستخدام.
وبما أن الحديث عن المال والإنترنت، فاحرص أيضًا على حماية نفسك عند الشراء، ويمكنك مراجعة دليلنا عن كيف تكتشف المتاجر الإلكترونية الوهمية قبل الشراء، لأن عملية احتيال واحدة قد تهدم ميزانية شهر كامل.
نصائح عملية لتلتزم بالميزانية
- ادّخر أولًا: حوّل مبلغ الادخار فور استلام الراتب إلى حساب منفصل، ولا تنتظر ما يتبقى في نهاية الشهر.
- راجع الاشتراكات الرقمية: افتح قسم الاشتراكات في متجر التطبيقات وألغِ ما لا تستخدمه، فهذه المبالغ الصغيرة تتراكم بصمت.
- قاعدة الانتظار 48 ساعة: قبل أي شراء غير ضروري، انتظر يومين؛ كثير من الرغبات تختفي من تلقاء نفسها.
- اضبط تنبيهات البنك: فعّل إشعارات كل عملية شراء لتبقى على اطلاع بإنفاقك لحظة بلحظة.
- راجع الميزانية أسبوعيًا: عشر دقائق كل أسبوع تكفي لتعديل المسار قبل أن يتراكم التجاوز.
- كن مرنًا: الشهور ليست متشابهة؛ رمضان والأعياد والعودة إلى المدارس تحتاج إلى بنود خاصة تخطط لها مسبقًا.
أخطاء شائعة عند إعداد الميزانية
- المبالغة في التقشف: ميزانية صارمة جدًا يصعب الالتزام بها، فتتركها بعد أسبوعين. اترك مساحة معقولة للترفيه.
- نسيان المصاريف السنوية: مثل التأمين وتجديد الوثائق والصيانة. قسّم مبلغها السنوي على 12 وخصصه شهريًا.
- عدم وجود صندوق للطوارئ: أي عطل مفاجئ في السيارة أو الهاتف سيضطرك للاقتراض إن لم يكن لديك احتياطي.
- الاعتماد على الذاكرة: ما لا يُسجَّل يُنسى، والتسجيل هو أساس الميزانية الناجحة.
- الانجذاب لوعود الربح السريع: عندما يضيق المال قد تغري الإعلانات التي تعد بأرباح يومية مضمونة، وغالبًا ما تكون فخاخًا. الأفضل هو التفكير في مصادر دخل إضافية واقعية بخطوات تدريجية، كما شرحنا في مقال كيف تبدأ دخلًا إضافيًا من الإنترنت بدون رأس مال.
نموذج ميزانية مبسط للتوضيح
لنفترض أن صافي دخلك الشهري 1000 وحدة نقدية (الأرقام للتوضيح فقط). يمكن توزيعها تقريبيًا كالتالي:
- السكن والفواتير: 400
- الطعام الأساسي: 150
- المواصلات: 80
- الترفيه والمطاعم: 120
- الملابس والمشتريات الشخصية: 50
- الادخار وصندوق الطوارئ: 150
- مصاريف متفرقة واحتياطي: 50
عدّل هذه الأرقام وفق ظروفك، فالهدف هو أن يكون لكل جزء من دخلك «وظيفة» واضحة قبل بداية الشهر.
الأسئلة الشائعة
هل أحتاج إلى دخل كبير لأبدأ الميزانية؟
لا، الميزانية مفيدة أكثر لأصحاب الدخل المحدود، لأنها تساعد على الاستفادة من كل مبلغ وتجنب العجز في نهاية الشهر.
ما الأفضل: الجداول أم التطبيقات؟
الجداول تمنحك تحكمًا كاملًا وخصوصية أعلى، والتطبيقات أسرع في التسجيل اليومي. يمكنك الجمع بينهما: تسجيل سريع عبر الهاتف ومراجعة شهرية في الجدول.
كم يجب أن يكون صندوق الطوارئ؟
ينصح كثير من المختصين بأن يغطي مصاريف ثلاثة إلى ستة أشهر من الاحتياجات الأساسية، لكن ابدأ بهدف صغير مثل مصاريف شهر واحد ثم زِده تدريجيًا.
الخلاصة
إعداد الميزانية الشخصية لا يحتاج إلى خبرة مالية أو برامج معقدة؛ يكفي أن تعرف دخلك، وتتتبع مصروفاتك، وتقسم المال على بنود واضحة، ثم تراجع الخطة بانتظام. ابدأ هذا الشهر بجدول بسيط أو تطبيق موثوق من المتجر الرسمي، وستلاحظ بعد أسابيع قليلة أنك أصبحت تعرف أين يذهب مالك، وهذه هي الخطوة الأولى نحو استقرار مالي حقيقي.
تنبيه: هذا المقال لأغراض تعليمية عامة ولا يُعد استشارة مالية شخصية. لاتخاذ قرارات مالية كبيرة، يُفضّل الرجوع إلى مختص مؤهل.
-

-
-

-

-

